


PrestaBIT: (Para Prestamistas)
4,499.00 Arvustused
Rakenduse andmed
- Versioon
- 3.3.5
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 50 000+
- Arendaja
- Andres Perez Melo
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
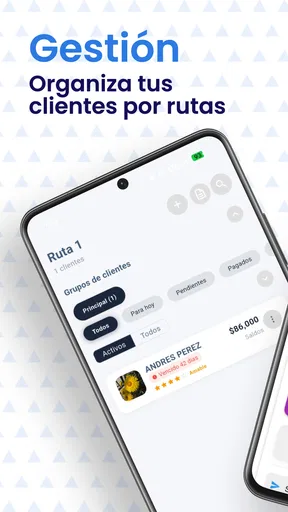
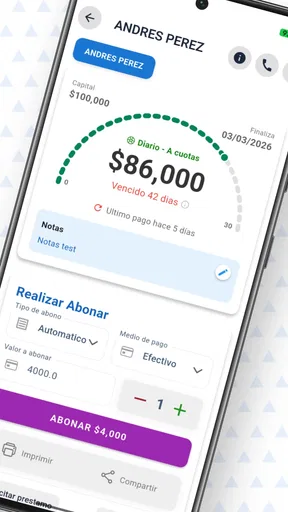
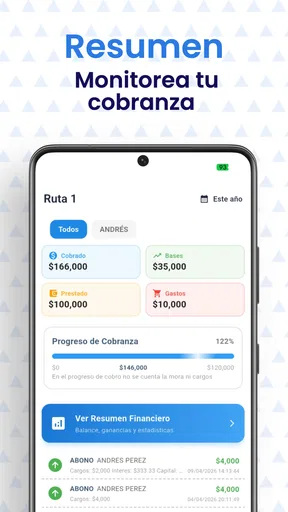
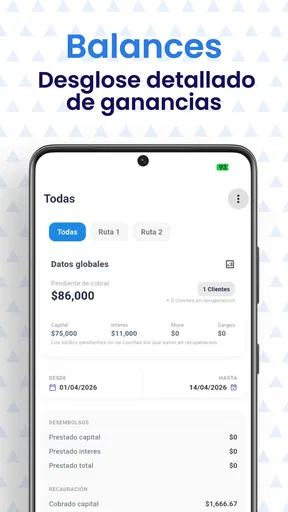
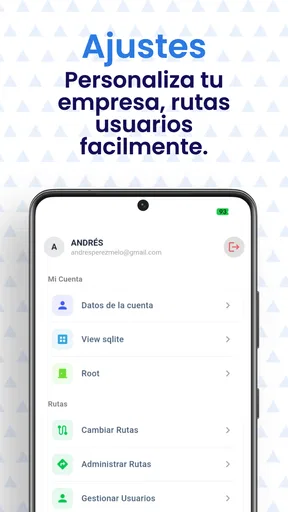
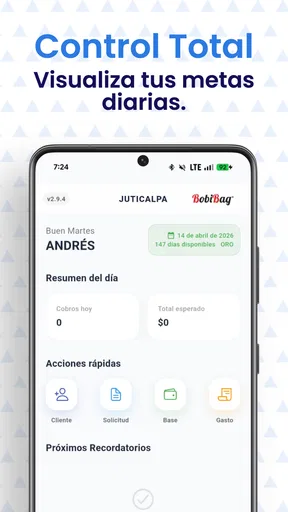
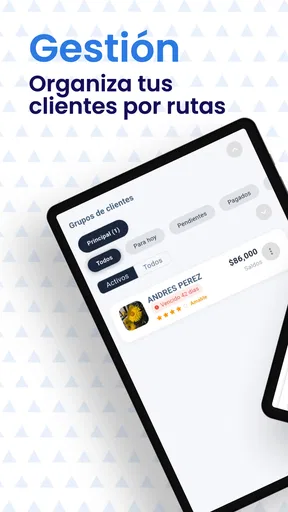
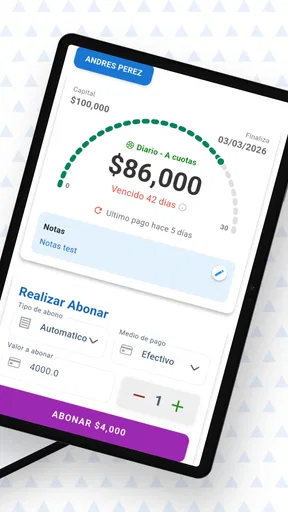
 Analüüsis AppCompare
Kui laenude haldamine toimub peamiselt telefoni kaudu, võib PrestaBIT olla üsna praktiline töövahend. Mina vaataksin sellele kui väikese laenuandja töölauda, mitte kui tavakasutajale mõeldud pangarakendust. Selle keskmes on kliendid, laenud, kogud ja laekumised ning just nende andmete korrastamine on rakenduse peamine väärtus. Arendaja on Andres Perez Melo ja rakendus kuulub finantsrakenduste hulka.
Minu jaoks on kõige huvitavam see, kuidas rakendus sobitub olukorda, kus laenuandja ei istu kogu päeva arvuti taga. Kui kohtun kliendiga, saan vajalikku infot vaadata ja laekumise töövoogu kasutada telefonis, selle asemel et toetuda märkmikule, sõnumitele või mitmele eraldi tabelile. Samal ajal ei tasu eeldada, et see asendab täielikku raamatupidamis- või krediidihaldussüsteemi. Selle tugevus on igapäevase laenuportfelli praktiline jälgimine.
Kuidas PrestaBIT töötab siis, kui ühendus on oluline
PrestaBITi kasutuskogemus sõltub suuresti sellest, kas telefonil on parasjagu toimiv andmeside või Wi-Fi. Laenuandja töö ei toimu alati kontoris: klient võib tulla poodi, kohtumine võib toimuda tänaval või tuleb laekumine registreerida kohas, kus levi kõigub. Sellistes hetkedes muutub ühendus ise töövoo osaks. Enne kohtumist on mõistlik vajalikud kliendi- ja laenuandmed üle vaadata, mitte jätta kogu kontrollimist viimase minuti peale.
Kui ühendus on stabiilne, on rakenduse mõte selge: hoida kliendid, laenud ja laekumised ühes kohas. See vähendab vajadust otsida sama inimese kohta infot vestlusrakendusest, paberilt ja eraldi arvutifailist. Eriti kasulik on see siis, kui päeva jooksul liigub läbi mitu makset või kui mitme kliendi tähtajad hakkavad kattuma.
Ühenduse katkemise korral soovitan olla ettevaatlik. Ma ei käsitle PrestaBITi kui tööriista, mille puhul võiks rahulikult eeldada, et kõik toimingud töötavad ilma võrguta ja sünkroonitakse hiljem. Kui rakendus ei saa vajalikku infot laadida või laekumise kinnitamine jääb pooleli, ei tohiks sama makset kohe mitu korda sisestada. Kõige turvalisem on kontrollida rakenduse taastumisel, kas kanne jõudis tegelikult salvestuda.
Minu kõige olulisem praktiline soovitus on teha enne kliendikohtumisi lühike kontroll: ühendus, aku ja viimaste andmete nähtavus. See kõlab lihtsana, kuid just selline ettevalmistus hoiab ära olukorra, kus klient ootab ja laenuandja hakkab samal ajal välja mõtlema, milline number oli õige.
Laenude ja laekumiste töövoog telefonis
Igapäevases kasutuses näen rakenduse mõtet eelkõige korduvates tegevustes. Uue kliendi lisamine, tema laenuga seostamine ja hilisemate laekumiste jälgimine moodustavad järjestuse, mida on lihtsam hallata ühes süsteemis kui vabalt kirjutatud märkmetes. Kui kasutad telefoni töövahendina, annab selline struktuur parema võimaluse märgata, kelle makse on juba registreeritud ja kelle puhul tuleb veel üle kontrollida.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Üks realistlik olukord oleks väike laenuandja, kellel on hommikul mitu kokkulepitud laekumist. Ta avab enne väljasõitu kliendiandmed, vaatab üle seotud laenu ja kasutab pärast makse saamist rakendust, et sündmus ei jääks hilisemaks meenutuseks. Õhtul on kogu päeva tegevus ühes kohas, mitte mitme vestluse ja paberilehe vahel. See ei tee maksete kogumist iseenesest lihtsaks, kuid muudab arvestuse järjepidevamaks.
Siin peitub ka üks vähem ilmne töövõte: rakendust tasub kasutada kohe pärast sündmust, mitte päeva lõpus mälu järgi. Hiljem sisestades võivad sarnased summad, kliendid ja kuupäevad segi minna. Telefonis tehtud kanne vahetult pärast laekumist annab parema jälje sellest, mis päriselt juhtus, eriti siis, kui samal päeval oli mitu sarnast makset.
Liikuv töö ja väikese ekraani kompromissid
Telefon annab PrestaBITile selge eelise võrreldes ainult arvutis töötava tabeliga. Kui laenuandja liigub klientide vahel, ei ole vaja iga väikese muudatuse pärast kontorisse tagasi minna. See sobib inimesele, kes vajab kiiret ülevaadet ja soovib toiminguid teha samas kohas, kus klient või makse parasjagu on.
Samas ei ole mobiilne kasutamine alati mugavam. Pikemate kliendinimekirjade, paljude laenude või suurema hulga laekumiste puhul võib väike ekraan muuta kontrollimise aeglasemaks. Mina kasutaksin telefoni kiireks vaatamiseks ja jooksva info sisestamiseks, kuid teeksin põhjalikuma portfelli ülevaatuse rahulikult, mitte olukorras, kus liigun ühe kohtumise juurest teise.
See on oluline erinevus PrestaBITi ja tavapärase arvutustabeli vahel. Tabel võib olla paindlikum, kui soovid ise veerge, valemeid ja aruandeid kujundada. PrestaBITi väärtus tuleb pigem sellest, et laenuandmisega seotud põhiobjektid on juba töö keskmes. Kui sa ei vaja keerukat kohandamist, võib spetsiaalsem rakendus olla vähem tülikas kui ise üles ehitatud fail.
Teisalt ei soovitaks ma seda automaatselt suuremale ettevõttele, kus mitu töötajat vajavad samaaegset detailset aruandlust, rolle või keerukamaid kontrollreegleid. Sellises keskkonnas võib spetsiaalne veebipõhine laenuhaldussüsteem või raamatupidamistarkvara anda parema kontrolli. PrestaBIT tundub mõistlikum väikese või isiklikult juhitud laenuportfelli jaoks, kus kasutaja tunneb oma kliente ja tahab mobiilset arvestust.
Mis juhtub vea, katkestuse või topeltsisestuse korral?
Finantsrakenduse puhul ei mõõda ma kvaliteeti ainult selle järgi, kui kiiresti saab uue kirje lisada. Sama tähtis on see, kui rahulikult saab vea järel olukorra üle kontrollida. Näiteks võib ühendus katkeda just pärast laekumise kinnitamist. Kui kasutaja ei tea, kas toiming õnnestus, tekib kiusatus seda uuesti teha. Nii võib üks päris makse muutuda arvestuses kaheks.
Seetõttu soovitan pärast katkestust esmalt rakendus sulgeda või vaadata uuesti konkreetse kliendi ja laenu kirjet, enne kui midagi kordad. Kui kanne on nähtav, ära lisa seda teist korda. Kui seda ei ole, kontrolli võimalusel makse allikat või enda muud märkust ja sisesta alles siis. See ei ole PrestaBITi erifunktsioon, vaid mõistlik töövõte igas ühendust vajavas finantsrakenduses.
Samuti tasub hoida oma sisestusviis järjepidev. Kui ühel päeval märgid laekumise kohe ja teisel päeval alles õhtul, muutub hilisem kontroll raskemaks. Mina looksin endale lihtsa rutiini: kontrollin kliendi nime, seotud laenu ja summat enne kinnitamist ning vaatan pärast salvestamist, kas kirje on õiges kohas nähtav. Kolm sekundit lisakontrolli on odavam kui hilisem vigade otsimine.
Kui telefon kaob, saab probleemiks ka ligipääs kontole ja seadmele. Ma ei jätaks finantsrakendust kaitsmata telefoni, mida kasutavad mitu inimest. Ekraanilukk ja ettevaatlik suhtumine jagatud seadmetesse on siin sama tähtsad kui rakenduse enda kasutamine. Kuna tegemist on kliendi- ja laenuandmetega, ei tohiks mugavus tähendada seda, et igaüks saab rakenduse avada.
Andmeside, aku ja teadlik kasutamine
PrestaBIT ei ole rakendus, mille avamine peaks olema juhuslik tegevus iga paari minuti järel. Kui kasutad seda tööpäeva jooksul korduvalt, mõjutavad kogemust võrgu kvaliteet ja telefoni aku. Eriti liikuvates olukordades soovitan olulised toimingud teha siis, kui levi on kindel, mitte parkimiskeldris või kohas, kus ühendus pidevalt vahetub.
Andmeside säästmiseks ei ole mõistlik rakendust korduvalt avada ainult selleks, et vaadata sama infot, mida juba tead. Enne kohtumiste ringi alustamist võib vajalikud kliendid läbi mõelda ja teha toimingud ühe järjestikuse töövoona. Nii väheneb ka võimalus, et katkestus tabab rakendust poolelioleva sisestuse ajal.
Kui töötad piirkonnas, kus mobiilne internet on ebastabiilne, planeeri laekumiste registreerimine võimaluse korral ühendusega kohta. See võib tähendada, et kirjutad kohtumise ajal endale ajutise märkme ja sisestad andmed hiljem, kuid sellisel juhul peab ajutine märge olema piisavalt täpne ning pärast sisestamist tuleb see kustutada või märgistada lõpetatuks. Kahe paralleelse arvestuse pikaks ajaks jätmine tekitab rohkem riske kui kasu.
Üks kasulik harjumus on teha perioodiliselt oma andmetest sisuline kontroll: vaadata, kas aktiivsed kliendid on õigete laenudega seotud ja kas viimased laekumised vastavad tegelikele maksetele. Ma ei käsitle seda varukoopiana, vaid kvaliteedikontrollina. Kui kasutaja avastab vea alles mitu nädalat hiljem, on selle põhjust palju raskem leida.
Kellele see rakendus sobib ja kellele mitte
PrestaBIT sobib kõige paremini laenuandjale, kes haldab oma kliente ise, liigub palju ja soovib vältida paberil või hajutatud failides arvestamist. Samuti võib see olla hea algus inimesele, kelle töömaht on kasvanud nii suureks, et mälu ja vestlusrakenduse märkmed enam ei tööta, kuid kes ei vaja veel suurt ettevõtte süsteemi.
Rakendus on tasuta allalaaditav, kuid kasutamisel võivad rakenduda Play kaudu arveldatavad ostud vahemikus 2,69 kuni 54,99 eurot. Mina vaataksin enne intensiivset kasutamist üle, milline tasuline osa on minu töö jaoks vajalik ja kas see lahendab päris probleemi, mitte ainult ei lisa mõnda mugavust. Tasuta alustamine on hea võimalus töövoogu proovida, kuid finantsrakenduse puhul tasub kulud siduda kasutuse mahuga.
Vanuse mõttes on rakendus märgitud PEGI 3 tasemele, kuid see ei tähenda, et igaüks peaks seda kasutama. Tegelik sihtrühm on laenuandja, kellel on vaja hallata rahalisi kokkuleppeid. Kui otsid enda isiklike kulude, eelarve või investeeringute jälgijat, ei oleks see minu esimene valik. Selle ülesehitus on suunatud laenuandmise tööle, mitte koduse rahanduse planeerimisele.
Samuti jätaksin selle kõrvale, kui vajad väga põhjalikke finantsaruandeid, mitme kasutaja õigusi või tugevat sidumist teiste ärisüsteemidega. Sellisel juhul võib arvutustabel anda rohkem vabadust või spetsiaalne ärilahendus rohkem kontrolli. PrestaBITi eelis on lihtsam ja konkreetsem töö, mitte lõputu kohandatavus.
Millal rakendus aitab kõige rohkem ja millal mitte
Kui kaalud alustamist, mõtle esmalt sellele, kus sinu arvestus praegu kõige sagedamini katkeb. Kui põhjus on selles, et kliendi kokkulepe on ühes vestluses, makse märge teises ja laenu seis kuskil tabelis, on üks keskne töövahend tõenäoliselt kasulik. Kui aga peamine mure on keeruline intressiarvestus, aruannete koostamine või mitme töötaja töö koordineerimine, ei pruugi mobiilne kliendi- ja laekumiste arvestus üksi seda lahendada.
Hea prooviperioodi viis on valida üks tavaline tööpäev ja jälgida, kas rakendus aitab päriselt samme vähendada. Pane tähele, kas leiad kliendi enne kohtumist kiiresti, kas saad laenu ja laekumise omavahel õigesti seostada ning kas õhtune ülevaatus on selgem kui senise meetodiga. Kui tulemuseks on lihtsalt sama info sisestamine kahte kohta, pole töövoog veel piisavalt hästi läbi mõeldud.
Samuti soovitan enne suurema hulga andmete lisamist otsustada, kuidas nimetad ja kontrollid kliente, kellel on sarnased nimed või mitu laenukokkulepet. See on väike korralduslik otsus, mis aitab hiljem valest kirjest hoiduda. Ära looda üksnes sellele, et mäletad, milline inimene või kokkulepe on ekraanil; võrdle vajalikku infot enne makse märkimist.
Igapäevane kasutus: hommikune plaan ja õhtune kontroll
Kujutlen näiteks olukorda, kus laenuandja alustab hommikut kodukontorist, kuid teeb päeva jooksul mitu kliendikülastust. Enne minekut vaatab ta üle, kellega on vaja ühendust võtta ja milliste laenudega kohtumised seotud on. Pärast igat laekumist teeb ta kande kohe, enne järgmise kliendi juurde liikumist. Nii ei sõltu õhtune arvestus sellest, kas ta mäletab veel kõiki päeva jooksul tehtud kokkuleppeid.
Kui kohtumisel ei ole võimalik telefoni rahulikult kasutada, on mõistlik mitte teha kiirustades ebatäpset sisestust. Ajutise märkme puhul võiks kirjas olla piisavalt infot, et hiljem makse ja inimene üheselt ära tunda. Seejärel sisestaksin kande esimesel sobival hetkel ning kontrolliksin, et see oleks seotud õige kliendi ja laenuga. Ajutise märkme kustutamine või lõpetatuks märkimine on oluline viimane samm, sest muidu hakkavad kaks eri allikat konkureerima.
Päeva lõpus ei pea kogu portfelli uuesti läbi töötama. Piisab sihipärasest kontrollist: vaata üle need kliendid, kelle juures toimus muudatus, ning veendu, et tehtud kanded on olemas. Selline rutiin aitab eristada tegelikku tegemata tööd lihtsalt ununenud märkmetest. Minu meelest on see mobiilse arvestuse üks suuremaid praktilisi eeliseid: info kontrollitakse sündmuse lähedal, mitte alles siis, kui järgmine maksetähtaeg läheneb.
Alternatiivid ja ülemineku hind
Võrreldes märkmiku või sõnumirakendusega annab eraldi laenuhalduse tööriist selgema koha kliendiga seotud tegevustele. Märkmik on kiire, kuid kliendi nime, laenu ja maksete vahelised seosed jäävad inimese enda korrastada. Arvutustabel võib olla hea lahendus, kui sul on vähe kliente ja oskad seda järjekindlalt hooldada; selle paindlikkus tähendab aga ka seda, et valemid ja veerud tuleb ise sobivaks teha. PrestaBITi kasu on konkreetsem fookus, mitte tingimata suurem vabadus.
Enne vanast meetodist loobumist tasub mõelda, kui palju ajalugu on vaja uude töövoogu üle tuua. Kui sisestad ainult aktiivsed kliendid ja pooleliolevad laenud, võib üleminek olla lihtsam kui kogu varasema arvestuse ümberkirjutamine. Samas ei jätaks ma vana faili kohe kõrvale: hoia seda vajaduse korral võrdlusmaterjalina ning tee selgeks, millal uus kanne on ametlik arvestus. Nii väldid olukorda, kus sama makset uuendatakse ühes kohas, kuid teises jääb see ekslikult tasumata.
Kui laenuandmine on osa suuremast ettevõttest, kus raamatupidaja või kolleeg vajab samu andmeid, küsi enne kasutuselevõttu, kuidas info liigub nende töövahenditesse. Telefonis mugav sisestus ei pruugi lahendada aruandluse või kooskõlastamise vajadust. Sellisel juhul võib sobivam olla lahendus, mis on loodud kogu meeskonna töö jaoks, isegi kui selle kasutamine üksinda on vähem kiire. Valik sõltub sellest, kas kõige tähtsam on mobiilne igapäevane arvestus või ettevõtteülene kontroll.
Tasuline kasutus, süsteeminõuded ja proovimise mõte
Rakenduse põhiversiooni saab tasuta alla laadida, kuid Play kaudu arveldatavad rakendusesisesed ostud jäävad vahemikku 2,69 kuni 54,99 eurot. Ma ei käsitle tasuta allalaadimist lubadusena, et iga töö jaoks vajalik võimalus on tasuta. Enne ostu otsustamist paneksin kirja konkreetse takistuse, mida tasuline valik peaks lahendama, ja prooviksin esmalt tavapärase töövoo läbi. Nii on lihtsam hinnata, kas väljaminek toetab päriselt sinu arvestust või ostad lihtsalt võimaluse igaks juhuks.
Rakendus ilmus 28. jaanuaril 2023 ning praegune versioon on 3.3.5. See aitab mõista, et tegu on juba kasutuses oleva mobiilirakendusega, kuid versiooninumber üksi ei ütle, kas see sobib sinu töökorraldusega. Android-seadmes on kasutamiseks vaja vähemalt versiooni 7.0. Enne tööinfo lisamist kontrolliksin, et kasutatav telefon vastab sellele nõudele ja et rakendus töötab seadmes piisavalt mugavalt, eriti kui ekraan on väike või seade vana.
PEGI 3 märgistus puudutab sisu sobivust, mitte seda, kas rakendus on mõeldud kõigile vanuserühmadele või kasutusviisidele. Kuna siin hallatakse klientide ja laenudega seotud infot, on olulisem kaaluda, kes telefoni kasutada saab ja kuidas seade kaitstud on. Mina ei alustaks päris kliendiandmetega jagatud või kaitsmata telefonis. Enne kasutamist tasub läbi mõelda ka omaenda töökorraldus: kellel on ligipääs, kus kannete õigsust kontrollitakse ja kuidas toimida ühenduse katkemisel.
Minu hinnang pärast töövoo läbimõtlemist
Rakendus on välja antud 28. jaanuaril 2023 ning praegune versioon on 3.3.5. See annab mulle mulje tootest, mida on arendatud edasi, mitte lihtsalt avaldatud ja unustatud. Samas ei tõlgendaks ma versiooninumbrit lubadusena, et kõik kasutusmured on lahendatud. Ühendusest sõltuv töö vajab kasutajalt endiselt ettevaatust, eriti laekumiste salvestamisel ja katkestuste järel.
PrestaBITi keskmine hinne on 4,4 ning rakendusel on üle 50 tuhande paigalduse. Need märgid näitavad, et tegemist ei ole täiesti tundmatu tööriistaga, kuid mina ei teeks otsust ainult numbri põhjal. Olulisem on see, kas sinu töö koosneb päriselt klientide, laenude, kogude ja laekumiste igapäevasest haldamisest ning kas telefon on selle töö jaoks loomulik seade.
Minu hinnangul on selle kõige tugevam külg fookus. Kui vajad väikese laenuportfelli jaoks ühte mobiilset kohta, kus kliendid ja maksed ei hajuks eri märkmetesse, on PrestaBIT arusaadav valik. Selle kasutamine muutub eriti mõistlikuks siis, kui lood endale kindla rutiini: kontrollid ühendust, sisestad laekumise kohe, väldid topeltsisestust ja teed aeg-ajalt andmete ülevaatuse.
Ma ei soovitaks seda pimesi suure organisatsiooni keskseks finantssüsteemiks ega isikliku eelarve rakenduseks. Kui vajad keerukat aruandlust või töötad sageli ilma ühenduseta, tuleb enne kasutuselevõttu oma töövoog hoolikalt läbi mõelda. Õige kasutaja jaoks on see siiski praktiline mobiilne abiline, mis võib muuta laenuandmise arvestuse korrastatumaks ja vähendada igapäevast käsitsi otsimist.
Kokkuvõttes on minu ühendusepõhine hinnang positiivne, kuid tingimuslik: PrestaBIT töötab kõige paremini siis, kui võrgu olemasolu ja sisestusrutiin on sinu kontrolli all. See ei püüa olla kõigile mõeldud raharakendus, vaid keskendub laenuandja konkreetsele tööle. Kui see on täpselt sinu vajadus, tasub tasuta alustada, oma tavapärase kliendipäevaga proovida ja alles seejärel otsustada, kas tasulised võimalused annavad piisavalt lisaväärtust.
Plussid
- Võimaldab laenuandjatel taotlusi ja investeeringuid mugavalt hallata.
- Selge ülevaade laenuportfellist ja oodatavatest tagasimaksetest.
- Sobib kasutamiseks liikvel olles tänu mobiilsele ülesehitusele.
- Laenupakkumiste võrdlemine aitab teha teadlikumaid rahastamisotsuseid.
- Teavitused võivad aidata olulisi maksetähtaegu paremini jälgida.
Miinused
- Investeeringutega võivad kaasneda viivised ja laenuvõtja makserisk.
- Kõik funktsioonid ei pruugi olla kõigis riikides või piirkondades saadaval.
- Rakenduse kasutamiseks võib olla vajalik konto ja isiku tuvastamine.
- Tulusid
- tasusid ja tingimusi tasub enne iga pakkumise kinnitamist kontrollida.
- Rakenduse kasutuskogemus sõltub internetiühenduse kvaliteedist.
Korduma kippuvad küsimused: PrestaBIT: (Para Prestamistas)
Mis on PrestaBIT: Para Prestamistas ja kellele see rakendus mõeldud on?
PrestaBIT: Para Prestamistas on rakendus, mis on suunatud laenuandjatele ja inimestele, kes haldavad eraisikutele antud laene. Selle abil saab tavaliselt jälgida laenuvõtjaid, maksegraafikuid, tasumata summasid ja laenude staatust ühest kohast. Enne allalaadimist tasub siiski kontrollida, kas rakendus toetab teie riiki, valuutat ja kasutatavat laenuhalduse töövoogu.
Milliseid funktsioone PrestaBIT: Para Prestamistas pakub?
Rakenduse peamine väärtus seisneb laenude ja tagasimaksete organiseerimises. Kasutaja võib saada ülevaate aktiivsetest laenudest, maksetähtaegadest, võlgnevustest ning laenuvõtjate andmetest. Mõnes versioonis võivad olla saadaval ka maksete registreerimine, aruanded, meeldetuletused või kokkuvõtted. Täpsed funktsioonid võivad sõltuda rakenduse versioonist ja piirkonnast, seega tasub enne kasutamist tutvuda ametliku kirjeldusega.
Kas PrestaBIT: Para Prestamistas sobib professionaalsele laenuandjale või ka eraisikule?
Rakendus võib olla kasulik nii väikese laenuportfelliga eraisikule kui ka kasutajale, kes haldab mitut laenuvõtjat korraga. Kui teil on vaja ainult ühte lihtsat maksegraafikut, võib rakendus tunduda liigse lahendusena. Mitme laenu, korduvate maksete ja erinevate tähtaegade korral aitab keskne ülevaade aga vähendada käsitsi arvutamist ning muuta laenude jälgimise mugavamaks.
Kas PrestaBIT: Para Prestamistas on turvaline kasutada ja kuidas minu andmeid kaitstakse?
Laenuhalduse rakenduses võidakse töödelda tundlikke andmeid, näiteks nimesid, kontaktandmeid, võlasummasid ja maksete ajalugu. Enne kasutamist soovitan üle vaadata rakenduse privaatsustingimused, küsitud õigused ning arendaja selgitused andmete säilitamise ja jagamise kohta. Kasutage tugevat parooli, vältige konto jagamist ning ärge sisestage rohkem isikuandmeid, kui rakenduse toimimiseks tegelikult vaja on.
Kas PrestaBIT: Para Prestamistas on tasuta ja kas see töötab Androidi või iOS-i seadmetes?
Rakenduse saadavus, hind ja funktsioonide piirangud võivad erineda sõltuvalt platvormist ning rakenduse praegusest versioonist. Enne allalaadimist kontrollige Google Play või App Store'i lehel, kas teie seade on toetatud, millised on rakendusesisesed ostud ja kas kasutamiseks on vaja kontot. Samuti vaadake viimase värskenduse kuupäeva, sest aktiivne arendus mõjutab töökindlust ja turvalisust.


